Por Salvador Di Stefano
Balance del impacto de las crisis en el mercado argentino, de los resultados surgen oportunidades interesantes, la elección de Estados Unidos el martes, y las negociaciones para terminar las guerras.
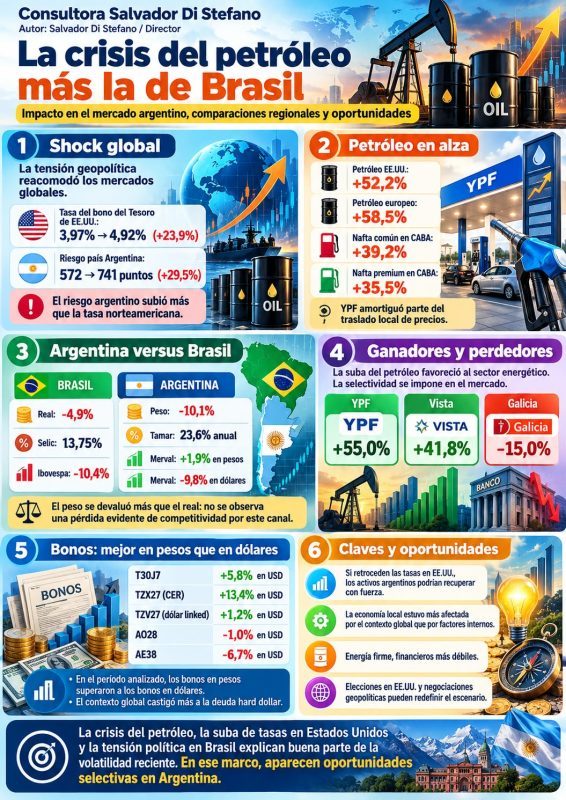
La guerra entre Estados Unidos/Israel versus Irán desato un cambio brutal en los mercados mundiales, la tasa de retorno del bono de tesorería americano paso del 3,97% al 4,92% anual, representando una suba del 23,9%, el riesgo país en Argentina paso de 572 a 741 puntos, una suba del 29,5%, nuestro riesgo subió más que la tasa en Estados Unidos.
Todo este nuevo punto de equilibrio tuvo como principal responsable al petróleo que en igual periodo tuvo un aumento del 52,2% para el petróleo americano, y 58,5% para el petróleo europeo. En Argentina, tomando los precios de CABA, el petróleo común subió el 39,2% y el Premium el 35,5%. No copio todo el aumento del petróleo a nivel internacional, gracias al buffer de precios que realizó YPF, que en algún momento el mercado va a compensar.
Argentina versus Brasil
Durante este período de tiempo hubo noticias, y Brasil llevo adelante una elección presidencial que le aporto mucha tensión al mercado, con un resultado que dejo al partido de Bolsonaro con mayoría parlamentaria y al partido de Lula con la presidencia de la nación.
El real desde 28 de febrero a la fecha se devaluó el 4,9%, la tasa Selic se ubica en el 13,75% y bajo el 8,3%. Mientras que el índice Ibovespa cayó el 10,4%.
En igual periodo Argentina mostro una devaluación del signo monetario del 10,1%, mucho más alta que el real. La tasa Tamar cayó 7,5% ubicándose en 23,6% anual, y el índice merval subió el 1,9% en pesos, y cayó el 9,8% en dólares.
Muchas veces las comparaciones son odiosas, pero en muchos casos sirven para desmitificar afirmaciones de corto plazo que son erróneas. El real hace años que cotiza entre 4,75 y 6,00 por dólar, desde que terminó la elección en Brasil se ubicó en torno de los 5,40 por dólar, nada cambio para la economía y la relación bilateral, más allá de las tensiones políticas entre ambos presidentes, y los sucesos de la salida de Bolsonaro de Brasil para buscar asilo en Estados Unidos.
Argentina, pesos versus dólares.
La suba en el precio del petróleo hizo ganadoras a YPF y Vista en el mercado local, desde el 28 de febrero a la fecha ambas acciones subieron el 55,0% y 41,8%. En cambio, en igual periodo acciones como Grupo Financiero Galicia cayó el 15,0%, la selectividad se impone en el mercado.
Los bonos en pesos tuvieron un comportamiento mucho más positivo que los bonos en dólares, el bono T30J7 que vence el 30 de junio del año 2027 subió entre el 28 de febrero y hoy el 5,8% en dólares, mientras que el bono en pesos que ajusta por inflación TZX27 con vencimiento en igual fecha subió el 13,4% en dólares, y el bono TZV27 que ajusta por dólar linked subió el 1,2% en dólares. El riesgo país medido por los bonos en dólares que cotizan en el exterior subió el 29,5%, por ende, las paridades cayeron, y fue más negocio tener bonos en pesos que en dólares. Sin embargo, el rendimiento del bono AO28 desde febrero 2026 a la fecha, descontado los cupones cobrados muestra una baja del 1,0% y en el caso del AE38 descontados los cupones una baja del 6,7% en dólares.
Conclusiones
. – En Argentina el riesgo país subió mucho más que la tasa de retorno de los bonos de tesorería americano, un retroceso de la tasa en Estados Unidos podría generar en los activos argentino una fuerte recuperación.
. – Los bonos en pesos en el período analizados subieron, mientras que los bonos en dólares bajaron. Esto implica que la Argentina se vio afectada más por el contexto mundial, que por lo que sucede en la economía nacional.
. – La devaluación del real, fue inferior a la devaluación en Argentina, esto implica que a priori y analizando una sola variable, no podemos decir que en el período bajo análisis hubo una desmejora en la competitividad, al contrario, el peso se devaluó más que el real.
. – El índice bovespa cayo más que el índice merval en el periodo bajo análisis, esto implica que hay un sesgo a comprar activos de Brasil sobre los argentinos en esta coyuntura.
. – La crisis del petróleo, la suba de la tasa en Estados Unidos, y las elecciones en Brasil fueron 3 eventos determinantes en la evolución de los mercados internacionales, y de gran impacto en el mercado argentino.
. – La Reserva Federal de Estados Unidos no modifico los tipos de interés en su última reunión del miércoles pasado, y las elecciones en Israel estuvieron dentro de lo esperado. Lo que viene es la elección de mitad de mandato en Estados Unidos el día 3 de noviembre, y pasada dicha elección las potencias del mundo se reunirían para cerrar los conflictos bélicos existentes, y dar espacio a una paz que permita abrir los pasos logísticos, que den lugar a una fuerte baja en las materias primas. Si ello sucede, hay que barajar y dar de nuevo, un nuevo mercado asomara el horizonte.
. – Los balances de las empresas tecnológicas son muy buenos, pero muestran que tienen caja negativa, y que deberán pedir mucho dinero para seguir invirtiendo e investigando, algo que no les gusta a los accionistas, por ende, veremos oferta en papeles del sector tecnológico y bajas en el Nasdaq.
. – En Argentina, la política monetaria está dada, el Banco Central seguirá controlando los agregados monetarios, van a calibrar la tasa de interés y el tipo de cambio flotara entre bandas. Nada nuevo en el escenario, si a esto le sumamos más superávit fiscal, no tendremos sorpresas con el dólar en los últimos meses del año.